שינוי עמוק ושקט מתרחש בשנים האחרונות בתרבות הפיננסית של הציבור הישראלי. אם בעבר הכסף הפנוי של הבית הממוצע נטה לשכב במזומן, בעו"ש או בפיקדונות בנקאיים סולידיים, הרי שכיום הציבור דורש מהכסף שלו לעבוד, להתפתח ולהיות מנוהל באופן אקטיבי ומקצועי.
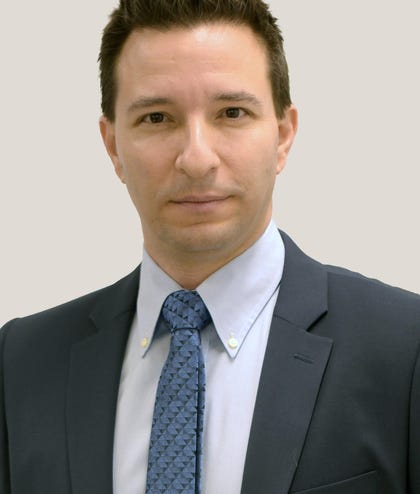
"אנחנו רואים כיום שיפור דרמטי באוריינות פיננסית ובאינדיקציות להבנה של הציבור בשוק ההון", מסביר תמיר הרשקוביץ, סמנכ"ל בכיר ומנהל אגף ההשקעות באיילון ביטוח ופיננסים. "ישנה זרימה אדירה של כספים ממזומן למכשירי השקעה של כסף פנוי – דוגמת קרנות נאמנות, גמל להשקעה ופוליסות חיסכון".
המספרים שהרשקוביץ מציג מדברים בעד עצמם: מדי שנה נכנסים כ-80 מיליארד שקל לקרנות נאמנות אקטיביות, כ-45 מיליארד שקל לפוליסות חיסכון וכ-25 מיליארד שקל לקופות גמל להשקעה. בסך הכל, מדובר על כ-150 מיליארד שקל שעוברים מדי שנה מעו"ש ומפיקדונות אל מכשירי ההשקעה השונים.
לצד הזרימה למכשירים המנוהלים, ניכרת התעוררות חסרת תקדים גם במסחר העצמאי. "כמות חשבונות המסחר שנפתחת ברמה שנתית היא אדירה – כ-90 אלף חשבונות מסחר חדשים בשנה בבורסה, בעיקר בקרב גופים וברוקרים חוץ-בנקאיים", מציין הרשקוביץ. "חבר'ה צעירים, שאולי בעבר לקחו את כספי המענק וטסו לחו"ל, פותחים כיום חשבון מסחר. זהו תהליך מבורך שמראה שהמציאות הנוכחית אקטיבית בהרבה – הציבור רוצה להיות מעורב ישירות בתיק הפנסיוני ובכסף הפנוי שלו".
הפוטנציאל עדיין רחוק ממיצוי
למרות המעבר המסיבי לשוק ההון, הפוטנציאל בשוק הישראלי עדיין רחוק ממיצוי. על פי נתוני בנק ישראל, היקף המזומנים והפיקדונות שבידי הציבור גדל בשיעור חסר תקדים והגיע לתוספת של כטריליון שקל, כשמדי שנה מתווספים כ-160 מיליארד שקל נוספים של מזומן הצבור בבנקים.
"למרות ההפקדות האדירות למכשירים פיננסיים, הצטברות המזומן עדיין עולה על גדותיה. פה אנחנו צריכים להפשיל שרוולים ולהגיע לאותם אנשים שהכסף שלהם עדיין לא מנוהל בצורה יעילה", מסביר הרשקוביץ.
זריזות ועוצמה
איילון ביטוח ופיננסים, הפועלת זה 50 שנה וכחברה ציבורית 40 שנה, נסחרת במדד ת"א 125 לפי שווי של כ-5.2 מיליארד שקל. כחברה השישית בגודלה בענף הביטוח במונחי מכירות, שבבעלות קבוצת ווישור גלובל טק ומשפחת ברק, פיתחה החברה בשנים האחרונות תשתיות השקעה מתקדמות.
"פעלנו בשני מישורים מקבילים", מפרט הרשקוביץ. "בעולם הלא-סחיר פיתחנו יכולות עמוקות בנדל"ן, משכנתאות, אשראי לחברות ציבוריות, השקעות בחברות פרטיות והשקעות אלטרנטיביות. בעולם הסחיר – באגרות חוב ומניות בישראל ובחו"ל – הכל מבוסס על טהרת האנליזה והמחקר. היכולות הללו הובילו להצטיינות רוחבית בכל המוצרים".
על פי נתוני "ביטוח.נט" לחודש יולי, המסלול הכללי של פוליסות החיסכון של איילון הוביל בתשואות במשך 19 חודשים ברציפות. הצטיינות זו נרשמה גם במסלולי המניות והמסלולים הסולידיים.
על הישג יוצא דופן זה אומר הרשקוביץ: "19 חודשים של הובלה במסלול הכללי הם הישג משמעותי עבורנו, ובעיניי הם בראש ובראשונה ביטוי לעבודה מקצועית, עקבית ומאומצת של כלל אנשי אגף ההשקעות באיילון. מדובר בצוות מקצועי ומנוסה של מנהלי השקעות ואנליסטים, שפועלים יחד במגוון תחומי ההשקעות – בשווקים הסחירים והלא סחירים – ומשלבים בתהליך קבלת ההחלטות מחקר, ניתוח, ניסיון והיכרות עמוקה עם השווקים".
לדבריו, "מבחינתנו, המטרה אינה לייצר תוצאה נקודתית, אלא לבנות לאורך זמן עולם השקעות איכותי ומאוזן עבור החוסכים. 19 החודשים האחרונים הם תוצאה של עבודת צוות וקבלת החלטות מקצועית ועקבית, והמבחן האמיתי הוא היכולת להמשיך לייצר ערך ולנהל את כספי החוסכים באחריות גם כאשר תנאי השוק משתנים".
הוא מדגיש כי "איילון מביאה לשוק את העוצמה של חברת ביטוח גדולה יחד עם החדות והזריזות של בית השקעות. בדרך כלל גופים גדולים מתקשים לזוז מהר – לא במקרה שלנו".
ההיענות לפעילות החדשה
ההצלחה המתמשכת והתשואות המובילות במוצרי החיסכון וביטוחי המנהלים הביאו את החברה לבצע מהלך אסטרטגי טבעי – הקמת פעילות גמל והשתלמות חדשה. ההיענות בשוק לא איחרה לבוא: כבר בחודש הראשון לפעילותה השקיע הציבור במכשירים החדשים של חברת הגמל של איילון סכום חסר תקדים של 1.2 מיליארד שקל. "זוהי הבעת אמון אדירה מצד הלקוחות וסוכני הביטוח", מציין הרשקוביץ. "אנו מציעים כעת את כל מעטפת המוצרים והמסלולים – קופות גמל להשקעה, קרנות השתלמות וגמל לחיסכון – בכל רמות הסיכון ולכל טווחי הזמן".
ההיערכות למהלך כללה השקעה נרחבת בתשתיות מחשוב מתקדמות, הגדלת כוח האדם ועיבוי מנגנוני בקרת ההשקעות והציות, הנתונים לפיקוח הדוק של רשות שוק ההון ורשות ניירות ערך.
איך אתה מסביר את ההצלחה הזו?
"סוד ההצלחה טמון בניתוח מאקרו מדויק, חלוקה אופטימלית בין אפיקים סחירים ללא-סחירים וניהול דינמי ואקטיבי: "צריך לדעת מתי לחזור לשוק הישראלי, כפי שעשינו בתחילת 2024, מתי להגדיל חשיפה לטכנולוגיה ומתי לעבות את אפיקי אגרות החוב. בשווקים של היום, היצמדות פסיבית למדדים מסוימים היא מורכבת. הניהול האקטיבי, הפיזור והנכונות לעבוד קשה ולהיות חד ורעב – הם אלו שעושים את ההבדל".
מהי עצת הזהב שלך לציבור שרוצה להתפתח ביכולות החיסכון שלו?
"המפתח הפיננסי לכל אדם הוא להתחיל לחסוך מגיל צעיר ככל הניתן. חשוב לחסוך עבור הילדים מהרגע שהם נולדים. חיסכון מתמשך לטווח ארוך של כסף פנוי – אפילו בסכומים צנועים של 100–200 שקל בחודש החל מגיל צעיר – עשוי להצטבר למיליוני שקלים בגיל 40 או 60. בגיל צעיר נכון לשלב שיעור מניות גבוה יותר. החינוך להשקעה הוא האלמנט המרכזי. מומלץ כי נתמקד בקריירה ובמשפחה, ואת ניהול הכסף נפקיד בידי מקצוענים מפוקחים, בעלי הכשרה, ניסיון ומנגנוני בקרה".
אין האמור לעיל מהווה משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכיו האישיים של כל אדם.
בשיתוף איילון ביטוח ופיננסים