כשנדלקת נורת אזהרה בלוח המחוונים, הרכב מגיע למוסך עוד באותו שבוע. תקלות כאלה משבשות את השגרה וקשה להמשיך כרגיל כשהבעיה נמצאת מול העיניים. אבל כסף מתנהג אחרת. פנסיה שמושקעת כבר חמש שנים במסלול שאינו מתאים לבעליה לא שולחת התראה לטלפון, וקופה ישנה מתקופת העבודה אצל מעסיק קודם אינה שולחת תזכורת שהיא קיימת.
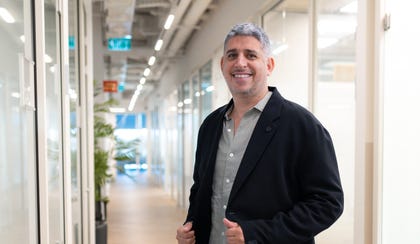
"הרבה אנשים מגיעים אלינו ואומרים שהכל מסודר, יש להם פנסיה, קרן השתלמות, ביטוחים וגם כסף בהשקעות", אומר אופיר דהאן, מתכנן פיננסי ומנכ"ל קפלן-דהאן פירמה לניהול הון פיננסי וביטוח. בבדיקה מתברר שהפנסיה מנוהלת בגוף אחד, קרן ההשתלמות בגוף אחר והביטוחים בחברה שלישית. כל גורם טיפל ברכיב שלו, בלי שנבחנה ההתאמה של כולם לצורכי האדם ומשפחתו. "זה שיש לך הרבה מוצרים לא אומר שאתה מסודר", אומר דהאן, "השאלה היא אם יש לך מישהו שמנהל את התמונה הכוללת".
דהאן, בעל תואר שני במנהל עסקים ורישיון פנסיוני, פועל בתחום 25 שנה. דרכו המקצועית התחילה בסוכנות ביטוח שבה עבד במשך עשור. לאחר מכן מילא תפקידי ניהול בחברת ביטוח גדולה. בהמשך הקים סוכנות עצמאית, שהתמזגה עם סוכנותו של גדעון קפלן, סוכן ותיק ומוכר בענף.
תהליך של ארבעה שלבים
קפלן-דהאן מלווה כיום ממשרדיה בחולון כ-17 אלף לקוחות פרטיים ועסקיים: עצמאים, בעלי חברות, שכירים בשכר גבוה, משפחות שצברו נכסים ואנשים שמתקרבים לפרישה. ב–2023 נבחרה הסוכנות על ידי קרנות הסוהרים לטפל בגמל ההשתלמות של עובדי שירות בתי הסוהר. לאחרונה ההסכם חודש. "ככל שללקוח יש יותר דברים לנהל, כך אנחנו יכולים לתת לו יותר ערך", הוא אומר, "האנשים האלה צריכים מישהו שיעשה סדר, ויגיד להם מה נכון וגם מה פחות נכון".
התהליך בקפלן-דהאן מתבסס על ארבעה שלבים: היכרות, צ'ק-אפ ביטוחי ופיננסי, גיבוש אסטרטגיית פעולה ויישום ובקרה. "אני מתחיל כל שיחה בשאלה איפה הלקוחות נמצאים היום ולאן הם רוצים להגיע", מסביר דהאן.
בשלב הראשון נבחנים גילו של הלקוח, מצבו המשפחתי, הכנסתו, הנכסים שצבר, המשכנתאות וההלוואות, היקף הכסף הנזיל והתוכניות לשנים הקרובות. רק לאחר מכן נבחן התיק כולו, מהפנסיה ועד הביטוחים, ונבדק היכן מנוהל הכסף, באילו מסלולים הוא מושקע ועד כמה התיק שנבנה תואם ליעדים שהלקוח הגדיר. "אנחנו לא מחפשים בכוח מה להעביר", הוא מדגיש, "אם משהו טוב ומתאים ללקוח, אין שום סיבה לגעת בו".
קורה שלקוח מגיע בגלל דבר אחד ואתם מגלים משהו אחר?
"בוודאי. למשל, לקוח מגיע אליי כי יש לו כסף פנוי והוא רוצה לדעת היכן נכון להשקיע אותו. לכאורה אפשר לסגור את השיחה בבדיקת הסכום ולהציע פתרון, אבל אנחנו לא עובדים כך. אנחנו בוחנים את מצבו הפיננסי, ופתאום מתברר שהבעיה הגדולה נמצאת בכלל בפנסיה, בביטוחים, בכסף אחר שכבר קיים או בתכנון המס והפרישה. מאותו רגע כל השיחה משתנה, וזה מבחינתי ההבדל בין למכור ללקוח מוצר לבין לנהל אותו לאורך זמן".
קפלן-דהאן עובדת עם מגוון חברות ביטוח ובתי השקעות, ובוחנת עבור כל לקוח את הביצועים, רמת הסיכון, השירות והתנאים שמציע כל גוף. "אין חברה אחת שהיא תמיד הכי טובה", אומר דהאן, "חברה יכולה להיות מצוינת ללקוח אחד ופחות מתאימה לאחר, והיתרון שלנו הוא שאנחנו גוף בלתי תלוי".
איפה מתבטא הערך הכלכלי של העבודה שלכם?
"אנשים מחפשים את הפעולה האחת שחסכה ללקוח מאה אלף שקל. יש לנו גם מקרים כאלה, אבל צריך להסתכל על זה אחרת. כשלמשפחה יש כמה מיליוני שקלים בפנסיה, בגמל, בהשתלמות ובהשקעות, גם שיפור קטן שנמשך שנים רבות שווה המון כסף. השיפור הזה יכול להגיע מדמי הניהול, ממסלול ההשקעה, מתכנון המס או מהדרך שבה חילקנו את הכסף. לפעמים הערך מגיע מהביטוח, גילינו בזמן שלקוח אינו מכוסה כפי שחשב, או שהוא משלם שנים על כיסויים שהוא כלל לא צריך. מספר יפה על הנייר מעניין אותי פחות, מעניין אותי כמה כסף יישאר אצל הלקוח ואצל המשפחה שלו לאורך השנים".
גם בחירה מוצלחת מחייבת בחינה מחדש מדי תקופה מסוימת. "כשסיימנו לבנות תוכנית זה לא הסוף, זו רק ההתחלה. מה שהיה נכון ללקוח לפני חמש שנים לא בהכרח נכון לו היום", מדגיש דהאן, "המשכורת משתנה, נולדים ילדים, קונים או מוכרים דירה, העסק גדל, מקבלים כסף, השווקים משתנים וגם החוקים. אי אפשר לבנות תוכנית בגיל 40 ולפתוח אותה שוב רק בגיל 60".
המעקב אחר השינויים האלה הוא חלק ממודל הליווי, שנמשך מראשית הדרך המקצועית ועד אחרי הפנסיה. העולם הפיננסי, הביטוח והפרישה מנוהלים במקום אחד, מתוך הבנה שהחלטה בתחום אחד משפיעה על האחרים. לקוח שלא היה בקשר עם הסוכנות יותר מחצי שנה מקבל זימון אוטומטי לפגישת שירות ובדיקת התיק. כשחל שינוי משמעותי במצבו הכלכלי או בצרכים הביטוחיים שלו, הסוכנות בוחנת איתו אילו התאמות נדרשות בתוכנית הפיננסית ובכיסוי הביטוחי.
למה תכנון פרישה צריך להתחיל מוקדם?
"אנשים מתחילים לחשוב על הפרישה רק כשהם כבר קרובים אליה, וזו טעות שעולה ביוקר. ההחלטות שקובעות מה יהיה לך בפרישה מתקבלות שנים רבות קודם: איפה הכסף נמצא, איך הוא מושקע, מה עושים עם הפיצויים, איך מתכננים את הקצבאות ואיך מתכננים נכון את המס. כשמגיעים ממש לפרישה, אנחנו עובדים עם מה שכבר נצבר. כשמתחילים 10 או 15 שנה קודם, יש זמן להשפיע על התוצאה".
ועדיין, לקוחות רבים דוחים את הטיפול. "אנשים לא מרגישים את הבעיה היום, אז הם דוחים את ההחלטות בנושא", דהאן מדגיש, "אבל צריך לקחת בחשבון שכסף אפשר להרוויח שוב, אבל זמן שעבר אי אפשר להחזיר. מצד שני, אנחנו רואים שהטכנולוגיה משנה את הדרך שבה אנשים, ובעיקר צעירים, מתייחסים לכסף שלהם כי המידע נגיש יותר. הדור הצעיר רוצה להיות מעורב יותר בהחלטות. מבחינתי זאת התפתחות מצוינת, כי ככל שמתחילים להתעניין מוקדם יותר, כך מגיעים לעתיד הפיננסי ממקום הרבה יותר טוב".
בשיתוף קפלן-דהאן פירמה לניהול הון פיננסי וביטוח