תוכן המדור נכתב על ידי מערכת The Marker Labels ללא מעורבות ילין לפידות
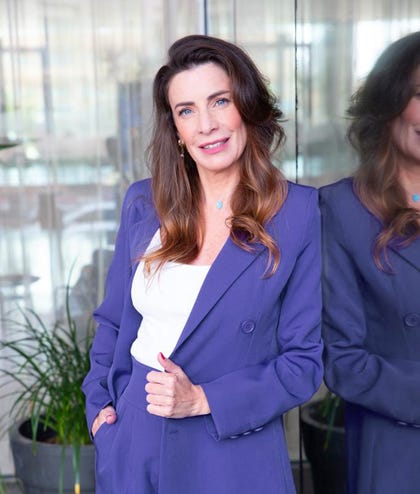
שם: קרן נימצן
גיל: 48
תפקיד: מתכננת פנסיונית ופיננסית
מגורים: תל אביב
מצב משפחתי: נשואה לאסף – מנהל השקעות, אימא לרוי (בן 18), אלכס (בת 14) ויונתן (בן 8)
השכלה אקדמית ומקצועית: תואר ראשון במנהל עסקים ורישיון פנסיוני.
עבר תעסוקתי: "23 שנים עוסקת בשוק ההון, בתכנון פנסיוני ופיננסי ובאפיקי שוק ההון השונים, כשכירה וכעצמאית".
הסוכנות אליה את שייכת: "דלתא – פמילי אופיס לתכנון פיננסי הוא בית שהתברך בהון אנושי גבוה במיוחד. אנחנו מזינים אחד את השנייה במידע, ומבצעים סיעור מוחות קבוע לגבי ניהול כספים של לקוחות. הסוכנות נותנת מענה במתן שירותים פיננסיים לכל הלקוחות מכל שכבות האוכלוסייה, הגילאים והתפקידים - בדגש על ראייה הוליסטית והתייחסות בלתי נפרדת למיסוי".
מספר עובדים בסוכנות: 25 מתכננים פיננסיים ו־15 אנשי תפעול
למעבר לאתר הסוכנות >>
סלוגן הסוכנות: "משקיעים את ההווה, מבטיחים את העתיד"
איך היית מגדירה את משמעות התכנון הפיננסי בעזרתו של איש מקצוע, נכון לימים אלה?
"השוק הישראלי יציב יחסית, אולם נמצא בתקופה סוערת. בעוד שבעבר התכנון הפנסיוני התבצע לטווח ארוך, כיום קיים צורך לשמור את היד על הדופק. כיום, יותר מאשר בעבר, הכרחי בעיניי לקחת שליטה על החסכונות שלנו, ולבחור באיש מקצוע שמרגישים בטוחים איתו וסומכים עליו. בסופו של דבר עסקים עושים עם אנשים, ולכן יש חשיבות רבה בבחירת מתכנן שרואה ומתאים את עצמו ללקוח. אני מכירה את כל לקוחותיי, והגישה שלי היא שכל לקוח הוא עולם ומלואו של ערכים, צרכים, רצונות וחלומות. כמנטורית ואשת מקצוע אני רוקמת עבור כל אחד תוכנית הוליסטית שכוללת חסכונות פנסיונים, ביטוחים, הון שנצבר והשקעות, תוך ראייה והבנה עמוקה של סטנדרטים מקצועיים, יצירתיות, והתאמה לאופי הלקוח. העשייה שלי היא מעבר לתכנון פיננסי בלבד, ואני רואה עצמי כמנטורית בתחום ההשקעות, ואחראית להצלחתם הכלכלית של מגוון לקוחותיי. האני מאמין שלי הוא שהכול מתחיל בדמיון וממשיך למציאות".
כיצד את מקבלת החלטות בנוגע למוצרים הפיננסיים שמתאימים לכל אחד מהלקוחות?
"לכל לקוח יש כאמור רצונות, צרכים וחלומות שונים, ולכן אני פועלת לפי שיטת ה־TAILOR MADE. מתאימה לכל לקוח חליפה אחרת שנתפרת במיוחד למידותיו, כשכמובן החליפה משתנה עם השנים. שליטה על הכספים שלנו היא צורך רגשי, ולכן אני מתמידה בהקשבה לאדם שנמצא מולי. אני גם ערה לכך שכ־6% מהחלטות שלנו מגיעות מהמודע, ורק כ־94% מהתת מודע. לכן אני בודקת לעומק מה מנהל את הלקוח מבחינה רגשית, ומהי המשמעות של הכסף עבורו וכן הלאה. כך אני מספקת ללקוח תמיכה הוליסטית, ויוצרת עבורו קרקע בטוחה ויציבה, והכי חשוב מקצועית.
"מטבענו, קיימת בנו הנטייה ללכת ב'שיטת העדר', לשמוע שיחת סלון, לקרוא כותרת מרעישה בעיתון או לשמוע על טרנד ולרוץ אחר תחושת הרצון להיות חלק מהכלל. אבל כשבוחרים מסלול חיסכון והשקעה חשוב להביט על כל התמונה בראייה הוליסטית: מצב משפחתי, מצב רגשי, מצב כלכלי, פוטנציאל הרווח, היסטוריית מקומות העבודה, להשלים את המידע על בן או בת הזוג, ולבחון הכנסות נוספות, אם יש כאלה. צריך לחשוב כל הזמן מחוץ לקופסה, ולתכנן קדימה".
מה בעיקר אנשים שוכחים כשהם בוחרים מסלולי חיסכון והשקעה ואת צריכה להדגיש בפניהם?
"בניהול השקעות, כמו בניהול סיכונים, יש כמה פרמטרים עיקריים שיש להתחשב בהם. הראשון טווח השקעה, השני רמת סיכון, השלישי מחיר, והאחרון, ולא פחות חשוב, אופי המשקיע. רק לאחר בחינת כל הפרמטרים האלה אפשר לבחור מסלול ואפיק חיסכון. הרבה פעמים אנשים שוכחים את האלמנטים האלה, ומתמקדים אך ורק באפיק ההשקעה, כשהם מתעלמים לחלוטין מכל השאר".
האם את חושבת שלאור המצב בארץ נכון להגדיל את רכיב ההשקעות בחו"ל?
"אני לא מאמינה בגישה ששמה את כל הביצים בסל אחד, וזה נכון לגבי כל תחום בחיים, בפרט בכספים. מכאן מאמינה בפיזור סיכונים. במדינת ישראל השוק מתנהל כיום באופן שמזכיר 'פיל בחנות חרסינה'. המומחיות שלי היא לחפש עבור הלקוחות שלי השקעות בטוחות עם מרחב נשימה. יש אין סוף אפשרויות, ואני נוהגת לבנות לכל לקוח אסטרטגיה מגוונת של השקעות, כמובן בהתאם לאפיון צרכים אישי. בישראל יש לא מעט הזדמנויות, והחוכמה היא לשמור על בקיאות, ללמוד כל יום מחדש, ולהכיר את כל האלטרנטיבות, המוצרים וכל גוף השקעות לעומק. הידע הנרחב שצברתי ב־23 השנים בתחום מעניק לי יתרון ויכולת לנהל את כספי הלקוחות שלי בתבונה".
יש אומרים שדווקא בתקופות משבר בארץ יש הזדמנויות בשווקים. מה דעתך?
"תמיד קיימות הזדמנויות בשווקים, וזה נכון לכל תקופה -כולל זמני משבר וזמני שגשוג. שוק ההון מתנהג כמו נדנדה. כאשר אפיק אחד למעלה, האפיק המקביל נמצא למטה. אין קסמים בשוק ההון, ומה שיכול לעלות יכול גם לרדת. אני מאמינה בתכנון נכון, בראייה מרחבית ובגמישות. לכן אני מתעקשת להיפגש עם הלקוחות שלי לפחות פעם בשנה.
"תכנון פנסיוני הוא שליחות עבורי והגישה שלי היא 'דין פרוטה כדין מאה'. אסור להתייחס לכסף בצורה של שגר ושכח. החיים דינמיים בממד אישי וסביבתי, ויש צורך להתאים את מסלול ההשקעות בכל פעם מחדש. אין לי יכולת לנבא את העתיד, אך יש לי ניסיון רחב בתחום. כמי שחוותה באופן אישי משברים בשוק ההון, ולא רק על הנייר, יש לי את המיומנות ואת המקצועית הנדרשת כדי להגיב ולהישמר ממצבי קיצון. איזון הוא המפתח. חשוב גם כמובן לתאם ציפיות".
עד כמה תשפיע לדעתך התקנה המגדילה את השקיפות בנושא הצגת העלות השנתית הצפויה (הוצאות ישירות) על קבלת ההחלטות של הלקוחות?
"אני מאוד אוהבת שקיפות, ובראש ובראשונה מול הלקוח. יצאתי לעצמאות מתוך רצון לשמש גורם אובייקטיבי עבור לקוחותיי, ולנטרל כל זיקה לחברה כזאת או אחרת. אני עובדת עם כל החברות, ומאמינה שלכל לקוח מתאים גוף מנהל שונה. חלק מהלקוחות נוהגים בספקולטיביות, ואוהבים הזדמנויות וסיכונים, ועבורם אבחר בית השקעות 'שובב' עם סטיית תקן גבוהה. בקצה השני נמצאים לקוחות מבוגרים וסולידיים, שעבורם אבחר בית השקעות מסורתי ושמרני. מעולם לא מכרתי מוצר, אני מוכרת אותי כלומר, את הניסיון ארוך השנים שיש לי, האמינות, וכמובן השקיפות".
מה דעתך על טרנד ההשקעות ב-S&P500?
"אכן מדובר במדד עם תשואה עודפת, אולם יש לזכור שני דברים עיקריים כשאנחנו משקיעים בו. הראשון, שלא ניתן לתזמן כניסה לשוק ההון, והשני, אף על פי שהמדד מורכב מ-500 חברות בתחומים שונים (טכנולוגיה, פיננסיים, בריאות, תעשייה וצריכה), יש לקחת בחשבון שרוב משקל המדד מושפע משבע חברות ענק. לכן יש המכנים אותו - The fabulous 7 of S&P, ועל כן פיזור הסיכונים נמוך, והסיכון בהשקעה גבוה.
"אני בעד סיכונים, אולם סיכון חייב להיות מחושב. הגישה שלי מתמקדת בפיזור רחב, ולכן אעדיף השקעה שמאגדת בתוכה מספר מדדים, ולא מסתמכת על מדד אחד בלבד. כמובן שכל מקרה לגופו וחשוב מאוד להתייעץ עם מומחה על מנת להיות מודע לכל הסיכונים, הסיכויים והאפשרויות".
עד כמה ההבנה של הלקוח את שוקי ההון והשפעתם על מוצרי החיסכון היא קריטית עבורך?
"באופן מפתיע, אני חושבת שככל שהלקוח מבין יותר, כך הוא מבולבל יותר. קיימות דעות וגישות שונות בתחום הזה, ולדעתי אין דבר שהוא חד משמעי. התפקיד שלי הוא לגרום ללקוחותיי ליטול לידיהם את השליטה, אך בו זמנית לשחרר. משמע, מצד אחד להבין כל צעד שנעשה ומצד שני לסמוך עליי בהובלת המהלכים. אני מאמינה ש־23 שנותיי בתחום מוכיחות את עצמן. חשוב לי לנהל פגישות ב'גובה העיניים', ולסייע ללקוח להבין בדיוק במה מדובר. כדי שזה יקרה אני דואגת לבצע אנלוגיה מתחום העיסוק של הלקוח, על מנת שיוכל להבין את עיקרון ההשקעה במוצרים השונים".
האם עדיין יש צורך בחינוך פיננסי במדינת ישראל, באיזה גיל ואיך הוא צריך להיעשות?
"אני בהחלט מאמינה שהחינוך הפיננסי הוא חובה. ידע הוא כוח, ולאור החיים האינטנסיביים כיום אנחנו חייבים לספק ידע לדורות הבאים. בעיניי החינוך הפיננסי צריך להיות חלק בלתי נפרד מתוכנית הלימודים, כבר מהכיתות הנמוכות, ולהתרחב בהתאמה עם השנים. הצעירים צריכים להבין בנושאי סחר, מטבעות, איך נולד הצורך בכסף והמשמעות שלו, וכמובן ללמוד התנהלות כלכלית נכונה ונבונה".
מהו המסר במישור הפיננסי שחשוב לך להעביר הלאה לאנשים?
"למתכנן פיננסי יש משמעות קריטית בעתיד הלקוח. מתכנן טוב, מקצועי ומיומן יכול לחסוך עשרות עד מאות אלפי שקלים ללקוחות. בדיוק כמו שלקראת דיון בבית משפט שוכרים את שירותיו של עורך דין, וכשניגשים למס הכנסה נעזרים ברואה חשבון, כך מתכנן פנסיוני יכול וצריך להשפיע על עתיד הלקוח".
איפה את רואה את עצמך בעוד 5 או 10 שנים?
"מאז ומתמיד החלום שלי הוא להנגיש את כל הידע שרכשתי לכל שכבות הגילאים. לכן אני מנהלת ברשתות החברתיות מעין אקדמיה פיננסית שמתאימה לכל גיל. באקדמיה ברשת אני מקפידה להעלות תכנים פיננסיים מועילים שמדברים ב'גובה העיניים', וכל אחד יכול לצאת נשכר מכך. בשנים הבאות אני רואה את עצמי ממשיכה לבצע את השליחות שלי, ומפיצה את הידע שמתעדכן כל הזמן בתחום".
תוכן המדור נכתב על ידי מערכת The Marker Labels ללא מעורבות ילין לפידות
בשיתוף ילין לפידות