הזמנה גדולה מלקוח חדש בחו"ל יכולה להיראות כמו ההזדמנות שכל חברה מחכה לה: כניסה לשוק נוסף, הגדלת המכירות ואולי תחילתה של מערכת יחסים ארוכה. אולם בתוך ההתלהבות, כדאי להתעכב על שאלה קצת פחות נעימה: האם הלקוח יוכל לשלם, ובזמן?
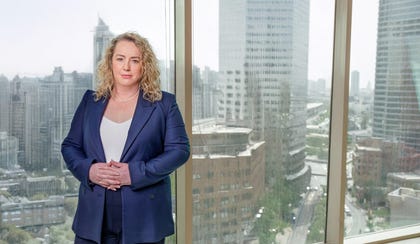
"ספקים ויצואנים שנותנים אשראי ללקוחות מוכרים בעצם שני מוצרים בלי לשים לב", מדגישה עדי נוב, מנכ"לית בססח, חברה לביטוח אשראי וסיכוני סחר חוץ, שנמצאת בבעלות משותפת של הראל ו-Allianz Trade. "הראשון הוא כמובן המוצר או השירות שלהם, והשני הוא האשראי שהם נותנים, בדיוק כמו הבנק. הם לא תמיד סופרים אותו, לא מתמחרים אותו ולא מסתכלים עליו כמוצר, אבל הוא נותן ללקוח אוויר מבחינת המימון שלו וצריך להסתכל עליו כמוצר בפני עצמו".
ההבחנה הזאת חשובה במיוחד כשהבנקים והספקים הקיימים כבר אינם מוכנים להרחיב את האשראי ללקוח. במצב כזה, ספק שמוכן לשלוח סחורה בתשלום דחוי יכול לספק ללקוח פתרון מיידי: למכור את הסחורה, להכניס כסף ולשלם הוצאות דחופות. אולם לצד פוטנציאל הרווח, חשוב להבין האם וכיצד הלקוח ישלם בעבור המוצר או השירות שקיבל.
נוב מדגישה כי זו אחת הסיבות לכך שבדיקת עסקה צריכה להתחיל הרבה לפני מועד הגבייה. לצד המחיר והפוטנציאל המסחרי, צריך להבין למי נותנים אשראי, מה מקובל בשוק שלו ואילו סיכונים מסתתרים מאחורי הבקשה לתנאים נוחים יותר. כדי להבין זאת, נדרש לשלב בין כמה מקורות מידע: הייעוץ המשפטי, הבנק וגורמים שמכירים את סיכוני האשראי בשוק הרלוונטי ובמדינת היעד. כל אחד מהם יכול להשלים חלק אחר בתמונה שעל בסיסה מתקבלת ההחלטה אם להתקדם ובאילו תנאים.
תנאים "טובים מדי"
בקשה לתשלום מאוחר אינה כשלעצמה סיבה לוותר על עסקה. תנאי אשראי הם חלק מהתחרות, ובשוק שבו יצואנים ישראלים מתמודדים עם אתגרים לא פשוטים, הגמישות כלפי הלקוח עשויה להיות יתרון תחרותי משמעותי. עם זאת, כדי להחליט עד כמה אפשר להתגמש, צריך קודם להכיר את נקודת הייחוס בענף ובמדינת היעד.
נוב ממחישה זאת בדוגמה: "אם בשוק מסוים מקובל לשלם בתוך 90 יום, בקשה ל-210 ימים דורשת בירור מעמיק. אפשר להתגמש בתנאי התשלום, אבל חשוב להבין מתי מציעים תנאים תחרותיים ומתי מעניקים אשראי חריג ביחס למקובל בשוק ומאיזו סיבה".
סימנים נוספים שכדאי לדבריה לבחון בהקשר הזה הם הימנעות מהעמדת ביטחונות שמקובלים בענף, הזמנות בהיקף שאינו מתאים לגודל הפעילות של הלקוח או רכישות שאינן תואמות את תחום עיסוקו. כל אחד מהם מצריך הסבר, וביחד הם עשויים להעיד שההזדמנות שהוצגה ליצואן אינה נובעת מביקוש אמיתי למוצר, אלא מצורך דחוף במזומנים.
בנוסף, גם היכרות ממושכת עם הלקוח אינה מחליפה מעקב. "אחד מסימני האזהרה הברורים שצריך להתייחס אליהם הוא עיכוב בתשלומים. אם אנחנו יודעים לדוגמה שלקוח מסוים מאחר בתשלום לספקים אחרים, זהו איתות שכדאי לשים אליו לב".
לבדוק יותר מחוסן החברה
נוב ממחישה את חשיבות המעקב השוטף באמצעות מקרה של חברה תעשייתית בישראל בבעלות זרה. בבססח התקבל מידע שהחברה הפסיקה לשלם לאחד מספקיה בחו"ל, אף על פי שהמשיכה לשלם לספקים הישראלים כרגיל. בעקבות זאת, בבססח התריעו בפני הספקים הישראלים והמליצו להם לצמצם את החשיפה לחברה. כחצי שנה לאחר מכן החברה נכנסה להליכי פירוק, אך הספקים שליוותה בססח הצליחו להימנע מפגיעה.
לצד המידע על התשלומים, גם מבנה הבעלות דורש תשומת לב: חברה יכולה להיראות יציבה כשבוחנים אותה בנפרד, בעוד שמצב הקבוצה שאליה היא משתייכת אחר לגמרי. "כשבוחנים את הקבוצה, אפשר לראות חוב משמעותי שהחברה תידרש למחזר בקרוב, כלומר להחליף במימון חדש", היא מדגישה.
על הצורך הזה נשענת גם הפעילות השוטפת של בססח, לה ראייה גלובלית עדכנית בזכות חברת האם אליאנץ טרייד, חברת ביטוח האשראי הגדולה בעולם. לצד הגנה מפני אי-תשלום במקרים המכוסים בפוליסה, העבודה כוללת בחינת לקוחות, מעקב אחר שינויים בסיכון וסיוע בגבייה. נוב מתארת רשת של יחידות מקומיות בקבוצת Allianz Trade שמכירות את השווקים ומעבירות מידע באופן שוטף על קשיים בתשלומים. כך מידע שמתקבל מספק במדינה אחת יכול לסייע בהחלטה של יצואן במדינה אחרת.
לא תמיד אפשר לשלם
בדיקה מהסוג הזה אינה מסתיימת ביכולת הכלכלית של הקונה. יש מגוון אירועים בלתי צפויים שצריך להיות ערוכים אליהם ומשפיעים על הספק ועל הלקוח. זה יכול להיות הפסקה מיידית של קשרי המסחר עם ישראל כפי שקרה בטורקיה, מתווה מכסים חדש בארה"ב או שינויים רגולטוריים באיחוד האירופי שמשפיעים על המסחר.
נוב מזכירה לדוגמה תקופה שבה מחסור בדולרים בארגנטינה הוביל למגבלות על יבוא ועל העברת תשלומים לחו"ל. במצב כזה נדרשת הבנה מקומית של האישורים, תנאי התשלום והבטוחות האפשריות כדי להתאים את העסקאות למגבלות. לדבריה, ההיכרות עם הכללים במדינה אפשרה למבוטחים של בססח להמשיך לסחור בה, גם כאשר התשלומים התעכבו.
לכך מצטרפת בדיקת הציות לרגולציה, ה- Compliance: האם מותר לייצא את המוצר למדינת היעד, האם הלקוח רשאי לייבא אותו והאם חלות מגבלות על הגופים המעורבים. אלו שאלות שצריך לברר מראש עם הגורמים המקצועיים המתאימים ולזכור שגם קונה שמעוניין לשלם עלול להיקלע לקשיים שימנעו ממנו לעשות זאת בהמשך.
בעבור יצואנים ישראלים, המורכבות בהרחבת הפעילות כוללת גם את החשש של לקוחות בחו"ל מהסתמכות על ספק באזור מלחמה ומהפרעות אפשריות לאספקה בימים של אי ודאות גלובלית. המציאות הזאת מחייבת גמישות ופיזור של לקוחות וספקים, אך כניסה לשווקים נוספים דורשת גם היכרות עם סיכונים חדשים. ההמלצה של נוב היא להגדיר מראש אילו סיכונים החברה מוכנה לשאת: "השאיפה היא לייצר פיזור בצורה חכמה, בלי להגדיל את הסיכון באופן מהותי ולסכן את יציבות החברה. כולנו לוקחים סיכונים, אבל החוכמה היא להסתכל עליהם בצורה מפוכחת ומודעת".
בשיתוף בססח