יוקר המחיה, מחירי הנדל"ן הגבוהים, האינפלציה שלא נבלמת, הריבית שרק עולה ועולה והחזרי המשכנתאות וההלוואות שהתייקרו בהתאם - סוד גלוי הוא שהחיים בישראל הפכו קשים למדי מבחינה כלכלית. לכן, דווקא בעת הזו, כדי לצלוח את המשבר וכדי להצליח לקיים כאן חיים טובים ומלאים, נדרש תכנון פיננסי מקצועי, כזה שיבטיח גם בעתיד רווחה כלכלית.
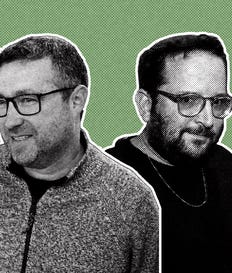
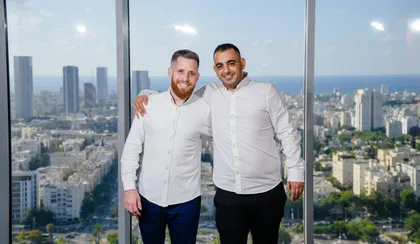
"כל אדם יודע לייצר כסף, אבל לא כל אחד יודע לנהל את הכסף שלו", אומרים אבי אמסלם ויוסי דמרי, בעלים ומנכ"לים משותפים של קבוצת Triplan, וזו אולי התורה כולה על רגל אחת.
את Triplan מגדירים אבי ויוסי כ"בית כלכלי הוליסטי לתכנון פיננסי וניהול הון", ובין השירותים שהם מעניקים ניתן למנות את כל מה שקשור לניהול עכשווי של כספים נזילים, כספים פנסיוניים, נדל"ן, השקעות שונות, לרבות השקעות אלטרנטיביות, ניהול נבון של גיוס אשראי, מינופים ומשכנתאות, כשהמטרה היא להעניק ללקוח את מיטב המוצרים הפיננסיים, שיפעלו זה אל מול זה בסינרגיה מושלמת, ובשורה התחתונה לייצר מהכסף של הלקוח עוד יותר כסף, או כמו שאבי מגדיר זאת: "בכל בוקר, כשאתם יוצאים לעבודה, גם הכסף שלכם ייצא לעבודה".
שימו ווייז פיננסי
את התכנון הפיננסי מדמים אבי ויוסי לווייז: "כשאנחנו יוצאים לנסיעה, אנחנו פותחים קודם כל את הווייז כדי לראות איפה אנחנו נמצאים על המפה, האם יש פקקים בדרך או אין, מהו היעד שלנו ומתי נגיע אליו. כך גם התכנון הפיננסי. אנחנו יוצאים לדרך עם הכסף שצברנו, אבל השאלות הן איך אנחנו ממשיכים איתו מכאן, איך אנחנו מנהלים את הכסף שלנו הכי נכון עבורנו בהתאם למטרות והיעדים שלנו, גם במקרה של עליות וירידות בבורסה, גם בזמנים של אינפלציה, גם בזמנים של רווח או הפסד, וכן איך אנחנו מנהלים את הנכסים וההתחייבויות שלנו, ולאן אנחנו רוצים להגיע בסופו של דבר".
על השאלות האלה, אדם מן השורה יתקשה לענות בעצמו, וזו בדיוק הנקודה שבה נדרש תכנון פיננסי חכם על ידי אנשי מקצוע. "אין תבנית קבועה", אומרים אבי ויוסי. "אנחנו בונים לכל אדם תוכנית שמותאמת רק לו, מבחינת המטרות, הצרכים והדרישות. אדם שמגיע לתכנון פיננסי הוא אדם שיודע לייצר כסף, אבל לא בהכרח יודע איך לנהל אותו בתבונה. סביר להניח שמדובר באדם שהוא ואשתו עובדים ומשתכרים היטב, חוסכים כל חודש בחודשו, צברו הון, שזה נהדר, אבל הם לא ממש יודעים איך לקפוץ מדרגה עם הכסף שלהם.
"לשם המחשה, יש מכשירים פיננסיים שמתאפשרת בהם דחיית מס למשך כל תקופת החיסכון, וכך יוצא שנחסך גם הכסף, שבמכשיר אחר, פחות יעיל, היה הולך לטובת תשלום מס. לדוגמה: שני אנשים חוסכים לתקופה זה של 20 שנה סכום זהה של 500 אלף שקלים. שניהם מקבלים תשואה שווה של 8 אחוז, אך לאחד יש ניכוי מס בכל פעולה או אחת לתקופה, ואילו לאחר יש דחיית מס לאורך כל תקופת החיסכון. המספרים בשורה התחתונה הם מדהימים: מי ששם את כספו במכשיר דוחה מס יצבור בתום תקופת החיסכון כ-2.3 מיליון שקלים; השני, ששילם מיסים לאורך תקופת החיסכון יסיים את הדרך עם כ-1.6 מיליון שקלים בלבד".
איך בדיוק אתם נכנסים לתמונה, מה כולל התהליך?
"אנחנו נוגעים בשלושה אספקטים משמעותיים. האספקט הראשון נוגע להון שצברנו ולמכשיר שבו הוא מושקע, בין אם בתוכנית, בין אם בתיק מניות ובין אם בנכס נדל"ני. השאלות שחייבות להישאל הן האם המכשיר שבו מושקע ההון שלנו תומך במטרות וביעדים שהצבנו? האם אנחנו מנצלים את כל יתרונות המיסוי שמגיעים לנו? אנחנו מאמינים שבתכנון פיננסי נכון, אדם צריך לדעת למנף את ההון שלו. כלומר, לייצר תשואה גם על כסף שהוא לא שלו. אדם צריך לדעת לקנות כסף בזול, להשקיע אותו נכון ולקבל עליו תשואה גבוהה יותר מהעלות שלו, וכך בעצם מגדילים את ההון המושקע.
"האספקט השני נוגע לתזרים המזומנים הפנוי. השאלות שצריכות להישאל הן מה באמת קורה עם הכסף הזה? האם הוא סתם נבלע בעו"ש או שאנחנו מייעדים אותו מראש למטרה מסוימת? האספקט השלישי נוגע לכספים הפנסיוניים, המושקעים לתקופה של 30-20 שנה ולאופן שבו אנחנו מנהלים אותם, שכן אם נצליח לייצר מהכסף הזה רק אחוז אחד יותר ביחס למצב הנוכחי כל שנה, הן בתשואה והן בדמי ניהול, בסוף התקופה יהיה לנו הרבה-הרבה יותר".
תפסתם אמריקה? לא בטוח
נקודה חשובה ביותר, שעליה מבקשים אבי ויוסי לשים דגש חזק, קשורה לעניין המיסוי. לדבריהם, בעולם ההשקעות, מיסוי הוא גורם מעכב, ורבים, שלא נותנים על כך את הדעת, מפסידים כסף רב שיכול היה להיות בהישג ידם, והם מסבירים: "המיסוי הוא הגורם שהכי משפיע עלינו לרעה בעולם ההשקעות. ניקח לדוגמה, תיקי מניות. 80 אחוז מתיקי המניות מתנהלים כיום בבנקים. מלבד דמי הניהול והעלויות הנלוות הנוספות, אנחנו משלמים גם מס רווח הון על כל פעולה של מכירה ברווח. מכרנו פוזיציה ברווח, שילמנו 25 אחוז מס, והמיסוי הזה מעכב את הצמיחה של הכסף שלנו".
דוגמה נוספת של עד כמה המיסוי יכול להיות משמעותי נוגעת למי שמחזיק ניירות ערך שנסחרות בבורסה האמריקאית או מי שמחזיק נכס נדל"ני בארצות הברית.
אבי ויוסי מסבירים: "כל השקעה בארצות הברית של אדם שנפטר, בין אם בניירות ערך ובין אם בנדל"ן, תהיה חייבת במס עיזבון מטורף של 40-35 אחוז גם על הקרן וגם על הרווחים, וזאת גם אם האדם מעולם לא ביקר בארה"ב. מס עיזבון, חשוב להדגיש, לא קיים בישראל. אותו אדם עבד, חסך, השקיע והצליח להגדיל את הונו, אבל בסופו של דבר, ברגע אחד, בגלל החלטות שגויות שקשורות לניהול התיק, איבד 40 אחוז מהונו. אם במקרה כזה, בית השקעות או חברת ביטוח היו מנהלים את התיק בהשקעה פאסיבית או בניהול אישי (IRA) של הלקוח דרך החברות, היורשים היו נחלצים ממס העיזבון. אגב, בעלי אזרחות אמריקאית פטורים ממס עיזבון עד סכום של 11 מיליון דולר. לעמת זאת, כל מי שאינו אזרח אמריקאי ומחזיק בניירות ערך שנסחרות בבורסה האמריקאית או בנכסים בשווי של יותר מ-65 אלף דולר, מחויב במס העיזבון המטורף הזה. לכן, אנחנו שמים דגש חזק על עניין המיסוי ומציעים ללקוחותינו שלל פתרונות ומכשירי השקעה, שיש בהם המון יתרונות מיסוי".
מינוף ופיזור נכסים
אבי ויוסי מאמינים שכדי לעמוד במטרות והיעדים, שהצבנו לעצמנו כחלק מבניית התוכנית, יש למנף את ההון בצורה חכמה ונכונה ובאמצעותו לייצר פיזור השקעות ונכסים תוך ניהול סיכונים בהתאמה לתא המשפחתי. כלומר: לשים את בסיס הכסף במכשיר השקעה X, ואת המינוף שלו במכשיר השקעה Y.
תסבירו מדוע זה חשוב?
"כך אנחנו שמים את הכסף שלנו בשני מקומות שונים, שאין ביניהם קורלציה, וכך גם הגדלנו את ההון לטובת השקעות נוספות. איך זה משפיע? מינוף חכם מגדיל את ההון. ככל שיש לנו יותר הון, תשואת המטרה שאנחנו צריכים היא יותר נמוכה, ותשואת מטרה יותר נמוכה היא פחות סיכון, וכשיש פחות סיכון, אנחנו ישנים טוב יותר בלילה. בדרך הזו אנחנו מייצרים ללקוח תוכנית מאוד אטרקטיבית, הן מבחינת ההגעה למטרה, והן מבחינת המכשירים שבהם ינוהל הכסף".
אבי אמסלם ויוסי דמרי שוחים זה כעשור בתחום הביטוח והפיננסים, ושניהם מתכננים פיננסיים מוסמכי CFP. אבי זכה בשנה שעברה בתואר המתכנן הפיננסי של ישראל
ל-2022, והוא גם בעל רישיון ביטוח מטעם משרד האוצר. יוסי הוא בעל רישיון פנסיוני מטעם משרד האוצר. בנוסף, Triplan, המאמינה בשיטת ה-one stop shop, מעניקה שירותים של כל העולם הפיננסי מייעוץ משכנתאות עד לייעוץ מס. ההיכרות של אבי ויוסי את עולם הפיננסים על כל צדדיו, הידע, הבקיאות והניסיון הרב שצברו בתחום, כל אלה מאפשרים להם לתת לכל לקוח ולקוח שירות פיננסי הוליסטי, כשטובתו ורק טובתו עומדת לנגד עיניהם.
קשה לעצור את שטף דיבורם של אבי ויוסי כשהם מדברים על ניהול פיננסי נבון, והדוגמאות שהובאו בכתבה הן רק קצה קצהו של המזלג, שכן מדובר בתחום רחב ומורכב עם לא מעט מכשולים ומהמורות. אולם בשורה התחתונה, אם אתם רוצים שגם הכסף שלכם ייצא ביחד איתכם בכל בוקר לעבודה, וגם "יעשה כסף", אל תעשו זאת לבדכם. פנו לאנשי מקצוע, שיקשיבו לחלומותיכם וגם יגרמו להם להתגשם. "החזון שלנו", מסכמים אבי ויוסי, "הוא "לאפשר ללקוחותינו לעמוד במטרות והיעדים בדרך הנכונה ביותר עבורם".
קבוצת Triplan
כתובת: רחוב מנחם בגין 7, רמת גן (מתחם הבורסה)
טל': 9147*
לפנייה במייל>>
למעבר לאתר האינטרנט>>
למעבר לעמוד הפייסבוק>>
בשיתוף קבוצת Triplan