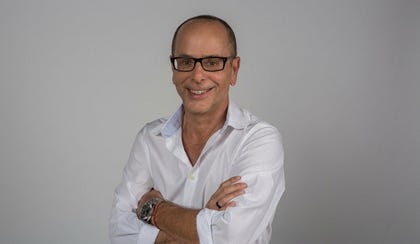
בחירת מימון נכון לבית חדש היא צעד משמעותי, ובפרט הדילמה באיזה בנק כדאי לקחת את המשכנתא. דוחות סיכום שנת 2025 ועדכוני המחצית הראשונה של 2026 של בנק ישראל מציגים את חלוקת היקפי הביצוע בשוק המשכנתאות, כשמזרחי טפחות מוביל עם כ-37.1%, לאומי עם כ-23.1%, הפועלים עם כ-21.4% ודיסקונט עם כ-11.3%. לשאלה איזה בנק מועדף עונה יובל פרידן, יועץ משכנתאות בכיר ומנהל "ינשוף פתרונות משכנתא חכמים", כי התשובה אינה קבועה אלא נגזרת ישירות מפרופיל הלקוח, מבנה העסקה והתזמון המדויק בשוק - נתונים שמתעדכנים באופן שוטף בדיווחי התאחדות יועצי המשכנתאות.
"הנתונים היבשים של בנק ישראל מראים כי בנקים מסוימים מציעים ריביות ממוצעות גבוהות יותר, אך מדובר בתמונה חלקית שנכונה בעיקר ללקוחות המגיעים באופן עצמאי. בפועל המערכת הבנקאית משנה אסטרטגיה לאורך השנה. בנקים נעים בין תקופות של 'לחיצה על הגז' ורצון להגדיל את נפח העסקאות, לבין תקופות של 'לחיצה על הברקס' במטרה לרסן סיכונים ולחסוך בהעמדת ביטחונות".
להתאים את המסלולים למצב השוק
פרידן מביא איתו ניסיון ניהולי ותאגידי עשיר מהארץ ומחו"ל, לצד שש שנים של התמחות בעולם המשכנתאות והמימון, כולל עבודה בחברות המובילות בתחום וליווי עסקאות בהיקפים נרחבים. מעטפת הייעוץ והמימון שלו מקיפה משכנתאות חדשות, מִחזורים, איחוד הלוואות, בנייה עצמית, נכסים להשקעה ומשכנתאות הפוכות. במודל בוטיקי ומותאם אישית הוא מלווה זוגות צעירים, משפרי דיור ובני גיל שלישי בטיפול בירוקרטי, בניית תמהילים, מכרזי ריביות ומיצוי זכאויות. הודות לקשרים אסטרטגיים מול ארבעת הבנקים הגדולים ושיתוף פעולה עם עורכי דין, שמאים וסוכני ביטוח, המשרד מייצר פתרונות יצירתיים ומשיג תנאים אופטימליים גם בתיקים מורכבים.
"שוק המשכנתאות נמצא בשיא עם קצב חודשי של כ-11 מיליארד שקל, בעיקר בשל לקיחת משכנתאות עבור עסקאות (80/20) של דירות מקבלן שנרכשו לפני כשנתיים-שלוש והגיעו לפרקן", הוא מציין. "עם זאת, רוכשים רבים נתקעים עקב הקיפאון במחירי הנכסים במלחמה, הרעה במצבם הכלכלי והגדלת מרווחי הבנקים. לכן מומלץ לבצע בדיקת התאמה מוקדמת מול יועץ משכנתאות מוסמך לפני חתימה על רכישת נכס, שרבים, ואני ביניהם, מציעים ללא עלות לזוגות צעירים ולמשפרי דיור כדי למנוע סיכונים".
מהי הטעות השכיחה בקרב נוטלי משכנתאות וממחזרי משכנתאות?
"המחשבה שאפשר ללכת לבנק לבד כדי לחסוך בעלויות הייעוץ, או ההסתמכות על היכרות אישית עם מנהל הסניף. הוא אמנם מחייך, אך עדיין מייצג את האינטרס של הבנק ולעתים ייתן הצעה בינונית בלבד. כיום מעל 62% מהציבור כבר מבינים שכמו שלא ניגשים לרשויות המס ללא רואה חשבון, כך לא נכנסים לבנק ללא איש מקצוע".
לדבריו, יועץ משכנתאות מורשה ומודרך, החבר בהתאחדות היועצים, מעודכן בשינויים הרגולטוריים השוטפים ויודע לבצע מכרז ריביות מול מספר בנקים במקביל. "כשלוקחים משכנתא חדשה בצורה נכונה מהתחלה, גמישות התמחור היא המרבית". אם נלקחה משכנתא לפני שלוש שנים או יותר, הוא מציע להוציא דוח יתרות ולשלוח לבדיקה כאמור. "בעזרת מערכות המתממשקות לנתוני הבנקים, יועץ יודע להתאים את המסלולים למצב השוק באמצעות חיסכון בריביות, קיצור תקופת ההלוואה או הארכת מסלולים ספציפיים להקלות בהחזר החודשי". עבודת היועץ מייצגת אך ורק את הלקוח, וכוללת ניהול מלא של כל הבירוקרטיה. "הדרך להצעה הטובה ביותר עוברת דרך איש מקצוע שנלחם על האינטרס בכלים ובקשרים העומדים לרשותו".
בשיתוף ינשוף פתרונות משכנתא חכמים