שוק המשכנתאות ממשיך להציג היקפי פעילות גבוהים: מנתוני בנק ישראל עולה כי במחצית הראשונה של 2026 נלקחו משכנתאות בהיקף של 57.1 מיליארד שקל – עלייה של 14% ביחס לתקופה המקבילה אשתקד, כאשר ביוני האחרון נרשם שיא של כ־11.1 מיליארד שקלים במשכנתאות חדשות בחודש אחד.
ואולם, על אף הזינוק בפעילות בעולם המשכנתאות, רבים אינם מכירים את המונחים, המסלולים והדרכים שיכולות גם לחסוך כסף בתהליך לקיחת ההלוואה הגדולה והמשמעותית בדרך לרכישת בית, על אף שמדובר בצעד חשוב לא פחות מבחירת הנכס עצמו. איך תבנו את התמהיל הנכון עבורכם, מה חשוב לבדוק לפני שמתחייבים ומאילו טעויות ניתן להימנע? תומר דוייב, מנהל אזור דרום באגף המשכנתאות בבנק הפועלים, עושה סדר.
האם כל מסלולי המשכנתה זהים?
"משכנתה היא הלוואה מאוד אישית. התפקיד שלנו בבנק הוא להבין את תמונה המלאה ולהתאים את השילוב הנכון לכל לקוח בהתאם לצרכים שלו", אומר תומר דוייב, מנהל אזור דרום באגף המשכנתאות בבנק הפועלים. "משכנתה יכולה להיות מורכבת ממסלולים שונים, שלכל אחד מהם מנגנון שונה לקביעת הריבית, אופן החזר שונה ורמת סיכון אחרת. רוב הלווים לא בוחרים במסלול אחד בלבד, אלא בונים תמהיל - שילוב של כמה מסלולים שנועד לאזן בין יציבות, גמישות ועלות ללקוח לאורך השנים. הבחירה בתמהיל מושפעת בין היתר מההכנסה, יכולת ההחזר, התוכניות לעתיד והערכת הסיכון של כל משפחה, ומרצון לפזר סיכונים בתנאי משק שעשויים להשתנות לאורך שנות המשכנתה".
מסלול ריבית קבועה לא צמודה למדד
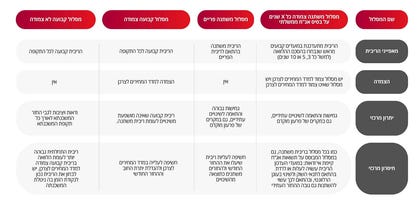
מסלול שמעניק את רמת הוודאות הגבוהה ביותר. הריבית נקבעת ביום לקיחת ההלוואה ואינה משתנה לאורך כל חיי המשכנתה. גם הקרן אינה צמודה למדד המחירים לצרכן. המשמעות היא שההחזר החודשי צפוי להישאר קבוע לאורך כל התקופה. המסלול מתאים למי שמעדיף יציבות, רוצה לדעת מראש מה יהיה ההחזר החודשי שלו ומעדיף להימנע מהשפעת שינויים בריבית או באינפלציה.
מסלול ריבית קבועה צמודת מדד
במסלול זה הריבית נשארת קבועה, אך הקרן צמודה למדד המחירים לצרכן. כאשר המדד עולה, גם יתרת ההלוואה וההחזר החודשי עשויים לעלות. בדרך כלל הריבית ההתחלתית במסלול זה נמוכה יותר לעומת מסלול קבוע שאינו צמוד. "חשוב להבין שההצמדה למדד משפיעה הן על הקרן והן על ההחזרים לאורך השנים", מסביר דוייב.
מסלול משתנה פריים
מסלול בריבית אשר מבוססת על ריבית הפריים, המשתנה בהתאם לשינויים של הריבית במשק. כשהפריים עולה, ההחזר על הלוואה בריבית פריים יעלה; וכשהוא יורד, ההחזר ירד. אחד היתרונות המרכזיים שלו הוא הגמישות, מאחר שבדרך כלל ניתן לבצע פירעון מוקדם ללא עמלת היוון, שהיא משמעותית מבין עמלות פרעון מוקדם. מסלול הפריים מתאים למי שיודע שייתכן שבעתיד ירצה לפרוע חלק מהמשכנתה, או למי שמסוגל להתמודד עם שינויים בגובה ההחזר החודש, כתוצאה משינויים בריבית במשק.
מסלול מתעדכן, על בסיס אג"ח?
במסלול זה הריבית מתעדכנת במועדים שנקבעו מראש, למשל אחת ל-3, 5 או 10 שנים, בהתאם למסלול שנבחר על ידי הלקוח. הריבית מבוססת על "עוגן" שנגזר מתשואות אג"ח ממשלת ישראל לתקופה הרלוונטית, ובתוספת מרווח שנקבע בהסכם מול הבנק. בין תחנות העדכון הריבית נשארת קבועה, ובכל תחנה היא מחושבת מחדש. כך, עלייה בתשואות האג"ח עשויה להעלות את הריבית ואת ההחזר החודשי, ואילו ירידה בהן עשויה להפחיתם. קיימים מסלולי הלוואה בריבית משתנה - צמודי מדד או לא צמודים. המסלול מאפשר גמישות יחסית ויכול להתאים ללווים שמעריכים כי יכולת ההחזר שלהם תשתפר בעתיד והם יוכלו לפרוע את ההלוואה בפרעון מוקדם. "כאשר יודעים שבעוד מספר שנים צפוי להשתחרר חיסכון או שההכנסה צפויה לגדול, כדאי לבחון מסלולים שמאפשרים פירעון מוקדם בתנאים נוחים", מסביר דוייב. "חשוב לחשוב לא רק על המשכנתה של היום, אלא גם על זו שתשרת אתכם בעוד 5 או 20 שנה".
מה חשוב לזכור בבניית התמהיל?
בניית תמהיל משכנתה נכון, היא ניסיון לאזן בין יציבות, גמישות ועלות. לכל מסלול יתרונות שונים, ולכן במקרים רבים נכון לשלב ביניהם בהתאם לצרכים האישיים ולשלב החיים שבו נמצאים. כך למשל, זוג צעיר שמתכנן להרחיב את המשפחה עשוי לבחור בתמהיל שונה מזה של זוג בוגר שהילדים כבר עזבו את הבית. גם מי שנמצא בתחילת הקריירה וצפוי להגדיל את הכנסתו בעתיד עשוי לבחור שונה ממי שהכנסתו יציבה לאורך שנים. כמו כן ישנם לקוחות שיודעים שבכוונתם לפרוע את המשכנתה בקרוב ולכן יבחרו במסלול הלקוח בחשבון את עמלות הפרעון המוקדם. "הלקוחות שמקבלים את ההחלטות הטובות ביותר הם אלה שלא מסתכלים רק על גובה הריבית, אלא על כל התמונה", אומר דוייב.
האם ישנו מסלול שנחשב לבטוח יותר?
"מבחינת ודאות, מסלול בריבית קבועה שאינה צמודה למדד מעניק את היציבות הגבוהה ביותר, משום שהריבית והקרן אינן משתנות לאורך התקופה", מסביר דוייב, ומחדד: "אין מסלול משכנתה אחד שהוא הטוב ביותר. הבחירה הנכונה היא זו שמתאימה ליכולת ההחזר שלכם היום, אך לא פחות חשוב, גם לחיים שאתם מתכננים בעוד חמש, עשר ועשרים שנה . כמו כן הדבר מושפע מתנאים שיכולים להשתנות במשק".
האם כדאי לבחור רק מסלול אחד?
"הדבר תלוי בהתאמה לצרכי הלקוח, אך שילוב בין מספר מסלולים יכול לאפשר לפזר סיכונים ולהתאים את המשכנתה למצבים כלכליים שונים לאורך השנים", אומר דוייב. "במקרים שיש צורך, ניתן גם לבצע מחזור משכנתה, כלומר, להתאים מחדש את תנאי המשכנתה לשינויים בריבית, במצב הכלכלי או ביכולת ההחזר, בכפוף לתנאי ההלוואה. לפעמים זו הזדמנות גם לתקן טעויות במשכנתה שכבר לקחתם".
מה עוד כדאי לקחת בחשבון?
התאמה אישית של המשכנתה כוללת גם התאמה של אופן ההחזר. לנוטלי משכנתה בבנק הפועלים יש אפשרות, במקרים מסוימים, לבקש לדחות את תחילת התשלומים לתקופה שתאושר מראש. אפשרות זו עשויה לסייע לרוכשים הנמצאים בתקופת מעבר בין דירות או משלמים במקביל שכר דירה.
"אין משכנתה אחת טובה, יש משכנתה שטובה לך", מסכם דיוייב. "ההחלטה הנכונה היא זו שמשלבת בין יכולת ההחזר הנוכחית, התוכניות לעתיד ורמת הוודאות שהלווה מבקש לעצמו. לכן חשוב לבחון את מכלול האפשרויות ולבנות תמהיל המתאים לצרכים האישיים".
אי עמידה בפירעון ההלוואה עלולה לגרור חיוב בריבית פיגורים והליכ הוצאה לפועל. קבלת הלוואה בכפוף לאישור הבנק ותנאיו והוראות כל דין.
*המידע בטבלה מובא לצורכי הסבר כללי בלבד ואינו מהווה ייעוץ, המלצה או הצעה לבחירת מסלול משכנתה. התאמת מסלול המשכנתה תלויה במאפייניו האישיים של כל לווה, ביכולתו הפיננסית, בתנאי השוק ובתנאי ההלוואה הספציפיים.
בשיתוף בנק הפועלים