פנסיה, קופת גמל, קרן השתלמות, פוליסת חיסכון, מסלולי השקעה, מניות, אג"ח. עבור רבים, ובמיוחד עבור צעירים בתחילת דרכם, המושגים האלה עלולים להישמע כמו שפה השמורה למומחים או למי שכבר צבר הון משמעותי. אלא שאחד המסרים המרכזיים שמבקשים אנשי מנורה מבטחים להעביר הוא בדיוק הפוך: לא צריך לחכות עד שיצטבר הון משמעותי כדי להתחיל לבנות עתיד פיננסי. לעתים דווקא השנים שבהן הסכומים קטנים הן השנים החשובות ביותר.
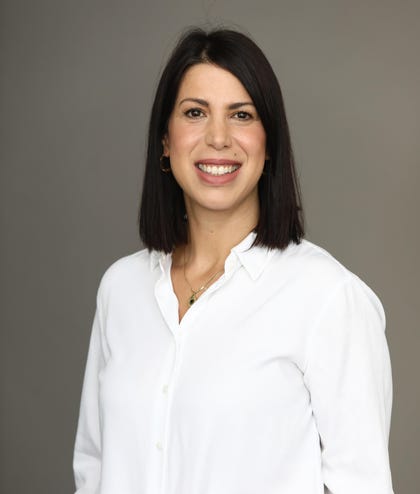
לדברי אפרת אבן חן, סמנכ"לית בכירה באגף חיסכון לטווח ארוך ופיננסים ומנהלת מערך מוצרים ופיתוח במנורה מבטחים, אחת הטעויות המרכזיות של חוסכים היא משיכת כספים שנועדו לטווח ארוך כדי לפתור צורך מיידי. "הרבה פעמים מתייחסים לחיסכון הפנסיוני, שמיועד בסופו של דבר לתשלומי קצבת זקנה לאורך השנים, כפתרון לצרכים קצרי מועד", היא אומרת. "לפני שמושכים כספים כדאי לבדוק חלופות אפשריות, ויש כאלה. הדבר משמעותי במיוחד כשמדובר בכספי פיצויים, שעשויים להוות חלק ניכר מהחיסכון שנצבר לפרישה".
בעיה אחרת, לדבריה, היא שרבים פשוט אינם יודעים מספיק על הכסף שכבר חסכו: היכן הוא נמצא, באילו מוצרים ומסלולים הוא מנוהל והאם הוא עדיין מתאים לצרכים שלהם. אבן חן אומרת כי אמנם בשנים האחרונות חלה עלייה במודעות, אך היא עדיין אינה מספקת. לדבריה, תכנון פיננסי אינו פעולה שעושים פעם אחת ושוכחים ממנה. שינויים במצב המשפחתי והכלכלי ובמטרות החיים עשויים לחייב בחינה מחודשת אחת לתקופה.
בדיוק לצורך הזה מציעה מנורה מבטחים צ'ק-אפ דיגיטלי (חפשו "צ'ק-אפ מנורה מבטחים" בגוגל), הפתוח לכלל הציבור ללא עלות וללקוחות כלל החברות. הכלי פונה למסלקה הפנסיונית ולהר הביטוח ומרכז עבור המשתמש את החסכונות הפנסיוניים והביטוחים שברשותו בחברות השונות. המידע מוצג בדוח מסכם ובצורה ויזואלית, לצד הסברים וסימולציות שנועדו לסייע להבין את תמונת המצב.
"הצ'ק-אפ מביא בצורה מרוכזת את כל החסכונות ומנגיש אותם בצורה פשוטה וברורה", מסבירה אבן חן. "באמצעותו ניתן לבחון בין היתר אם קיים פער בחיסכון, אילו אפשרויות קיימות להגדלתו, האם מסלולי ההשקעה מתאימים להעדפות הסיכון של החוסך והאם קיימים פערים בכיסויים הביטוחיים. הוא יכול לשמש גם נקודת פתיחה לפגישה מעמיקה יותר עם משווק פנסיוני".
לא חייבים הון כדי להתחיל
ומה לגבי מי שנמצא בתחילת הדרך ובסוף החודש נשארים לו רק כמה מאות שקלים? שירז אסיאד, מנהל הפעילות הפיננסית במנורה מבטחים, מדגיש כי גובה הסכום אינו הסיבה לדחות את ההתחלה.
"לא משנה אם זה 100 או 200 שקל", הוא אומר. "אם אחרי כל ההוצאות נשארת הכנסה פנויה, אפשר לייעד אותה לחיסכון. זה קשור להרגל – להפקיד לחיסכון בכל חודש ולייעד את הכספים להשקעות. ככל שמתחילים מוקדם יותר, נהנים לאורך זמן מהאפקט המצטבר וגם בונים הרגלי חיסכון".
אבן חן מחזקת את הדברים. לדבריה, לכסף שמופקד בגיל צעיר יש יתרון משמעותי משום שעומדות לפניו שנים רבות לצבירת תשואה. "אפילו אם מדובר בסכומים קטנים", היא אומרת. "כל המנגנון מייצר תמריצים להפקיד בגיל צעיר ככל האפשר ולא לבצע משיכות לאורך הדרך".
לרשות מי שמעוניין בחיסכון פרטי עומדים כיום מוצרים שונים, ובהם קופת גמל להשקעה ופוליסת חיסכון. אסיאד מסביר כי לצד בחירת המוצר, קיימת חשיבות לבחירת מסלול ההשקעה ולרמת הסיכון המתאימה. החוסכים יכולים לבחור בין מגוון מסלולים, ובהם מסלולים עם חשיפה למניות, מסלולים עוקבי מדדים ומסלולים בעלי פיזור גיאוגרפי. במוצרים הפנסיוניים קיימים גם מסלולים תלויי גיל, שבהם רמת הסיכון מותאמת לאורך השנים לגיל החוסך.
אחת הטעויות שאסיאד מזהה אצל משקיעים היא תגובה רגשית לתנודות בשווקים. כאשר השוק יורד, לדבריו, יש מי שנלחצים וממהרים לעבור למסלול סולידי יותר או למשוך את הכסף, ובכך עלולים לממש את ההפסד ולפגוע בתוצאות ארוכות הטווח.
הטעות השנייה: חוסר התאמה בין רמת הסיכון לבין טווח ההשקעה. "חשוב להתאים את הסיכון לטווח ההשקעה ולרמת הסיכון האישית", הוא אומר. "ככל שטווח ההשקעה ארוך יותר, ניתן לשקול חשיפה גבוהה יותר לנכסי סיכון בהתאם למאפייני החוסך, וככל שהמועד שבו יידרש הכסף מתקרב, עשוי להתעורר צורך בצמצום הסיכון".
גם הפיזור, לדבריו, משחק תפקיד. במקום להישען על שוק, מדד או אזור גיאוגרפי אחד, אסיאד מצביע על האפשרות לפזר השקעות בין שווקים ואפיקים שונים, במטרה להפחית את התלות בביצועיו של אפיק יחיד.
ומה קורה כשמתקרבים לפרישה?
אבן חן: "למרות שהתחלה מוקדמת מעניקה לחיסכון יתרון משמעותי, ניהול העתיד הפיננסי אינו עניין לצעירים בלבד. גם לקראת הפרישה יש החלטות שיכולות להשפיע על האופן שבו החיסכון שנצבר לאורך השנים ישרת את החוסך.
"יותר ויותר חוסכים מגיעים היום לגיל הפרישה עם הון כזה או אחר או עם מספר מוצרים שבהם חסכו", היא אומרת. "מומלץ להתחיל בתכנון הפרישה מבעוד מועד, כחצי שנה לפני הפרישה המתוכננת, ואף קודם לכן, ולבחון את מכלול החסכונות והאפשרויות בעזרת אנשי מקצוע. במנורה מבטחים פועלת מחלקת תכנון פרישה, שבמסגרת התהליך בוחנת את התיק הפנסיוני והפיננסי ומתאימה את תהליך הפרישה לצרכים ולהעדפות של החוסך".
אבן חן מצביעה גם על אפשרות שרבים אינם מודעים לה: לא בהכרח צריך להפסיק לעבוד כדי להתחיל לקבל קצבה מקרן הפנסיה. "אפשר גם להמשיך לעבוד וגם להתחיל לקבל קצבה. לכן, גם הפרישה עצמה היא שלב שדורש תכנון ולא רק תאריך שמגיעים אליו".
בסופו של דבר בניית עתיד פיננסי היא תהליך שמלווה אותנו לאורך החיים – מהשקלים הראשונים שמתחילים לחסוך בגיל צעיר, דרך ניהול החיסכון וההשקעות בשנות העבודה ועד להחלטות שמתקבלות לקראת הפרישה. התהליך הזה מתחיל בהיכרות עם הכסף שכבר קיים, בהפקדות רצופות ככל שהיכולת מאפשרת, בבחירת מסלול המתאים למטרות ולטווח ההשקעה ובהימנעות מהחלטות חפוזות בתקופות של תנודתיות.
אבן חן מסכמת זאת בעצה פשוטה: לדאוג להפקדות רצופות, לבדוק את התנאים ולבחון את החיסכון לאורך הדרך בעזרת אנשי מקצוע. אסיאד מוסיף את המרכיב שאי אפשר להשיב לאחור: הזמן, וממליץ להתחיל מוקדם ככל האפשר, גם בסכום קטן, ולתת לחיסכון את השנים הדרושות לו לצמוח.
אין האמור לעיל מהווה משום ייעוץ השקעות, המלצה או חוות דעת באשר לכדאיות השקעה ואין בו משום תחליף לייעוץ המתחשב בנתונים ובצרכיוהאישיים של כל אדם.